Kenaikan harga kebutuhan pokok, transportasi, dan tagihan bulanan membuat banyak orang merasa penghasilannya semakin “mengecil”.
Namun, mengatur keuangan bukan berarti harus hidup serba dikurangi dan tidak menikmati apa pun. Kuncinya adalah menyusun strategi finansial yang realistis, adaptif, dan konsisten, sehingga kamu tetap bisa menjalani hidup dengan tenang meski tekanan ekonomi terus meningkat.
[caption id="attachment_148986" align="aligncenter" width="350"]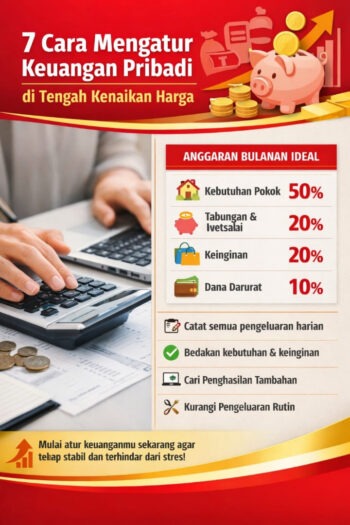 Infografis pengelolaan keuangan pribadi: strategi menghadapi kenaikan harga dengan anggaran ideal dan tips hemat.[/caption]
Banyak orang baru sadar pentingnya manajemen keuangan pribadi ketika harga-harga sudah terlanjur naik dan tabungan mulai menipis. Padahal, jika kebiasaan finansial yang sehat dibangun sejak awal, dampak kenaikan harga bisa jauh lebih terkendali. Artikel ini membahas tujuh langkah praktis yang bisa kamu terapkan untuk menjaga stabilitas keuangan, lengkap dengan contoh anggaran dan tips yang mudah diikuti.
Fokus utama dari panduan ini bukan sekadar “menghemat”, tetapi mengarahkan uangmu agar bekerja lebih efektif: memenuhi kebutuhan, melindungi dari risiko, dan perlahan membangun masa depan yang lebih aman.
Catat Semua Pengeluaran Harian
Langkah pertama untuk mengatur keuangan adalah menyadari ke mana uangmu pergi setiap hari. Tanpa data, semua terasa “menghilang begitu saja”. Dengan catatan, kamu punya gambaran jelas tentang pola pengeluaran dan titik bocor yang perlu diperbaiki.
Kamu bisa menggunakan buku catatan sederhana, aplikasi keuangan, atau Google Sheets. Yang terpenting adalah konsistensi. Catat semua: kopi, parkir, jajan kecil, hingga belanja bulanan. Setelah 2–4 minggu, kamu akan mulai melihat pola: kategori mana yang paling besar dan mana yang sebenarnya bisa ditekan.
Dari sini, kamu bisa mulai bertanya: “Apakah pengeluaran ini benar-benar perlu?” Pertanyaan sederhana ini adalah pintu masuk menuju kebiasaan finansial yang lebih sehat.
Bedakan Kebutuhan dan Keinginan
Di tengah kenaikan harga, kemampuan membedakan kebutuhan dan keinginan menjadi sangat penting. Kebutuhan adalah hal yang wajib dipenuhi agar hidup tetap berjalan: makan, tempat tinggal, listrik, transportasi, dan kesehatan. Keinginan adalah hal yang menyenangkan, tetapi bisa ditunda tanpa mengganggu kelangsungan hidup.
Cobalah menerapkan prinsip delay gratification: ketika ingin membeli sesuatu yang bukan kebutuhan, tunda selama 3–7 hari. Jika setelah itu kamu masih merasa benar-benar membutuhkannya, barulah pertimbangkan untuk membeli. Sering kali, keinginan itu hilang dengan sendirinya setelah beberapa hari.
Dengan cara ini, kamu tidak perlu merasa “anti-hiburan”, tetapi belajar menempatkan prioritas secara lebih bijak. Di masa inflasi, kemampuan menunda keinginan adalah salah satu bentuk kecerdasan finansial.
Buat Anggaran Bulanan yang Realistis
Setelah mengetahui pola pengeluaran, saatnya menyusun anggaran bulanan. Anggaran bukanlah “pembatas kebebasan”, melainkan peta yang membantumu mengarahkan uang ke tujuan yang tepat. Salah satu formula yang bisa kamu gunakan adalah:
Anggaran Bulanan Ideal
| Kategori | Porsi | Keterangan |
|---|---|---|
| Kebutuhan Pokok | 50% | Makanan, transportasi, sewa/kredit rumah, tagihan rutin |
| Tabungan & Investasi | 20% | Tabungan jangka pendek, reksa dana, emas, atau deposito |
| Keinginan | 20% | Hiburan, belanja pribadi, makan di luar, hobi |
| Dana Darurat | 10% | Cadangan untuk kondisi tak terduga seperti sakit atau PHK |
Angka di atas bukan aturan kaku. Jika penghasilanmu masih terbatas, porsi tabungan bisa dimulai dari 5–10% dan dinaikkan bertahap. Yang terpenting, selalu ada ruang untuk menabung dan membangun perlindungan.
Kurangi Pengeluaran Rutin yang Tidak Efisien
Kenaikan harga sering kali membuat kita merasa harus mencari penghasilan tambahan, padahal kadang masalahnya ada pada pengeluaran yang tidak efisien. Lakukan audit sederhana: cek semua langganan, kebiasaan jajan, dan pola belanja bulanan.
Beberapa contoh penghematan yang realistis:
- Mengurangi frekuensi makan di luar dan lebih sering memasak di rumah.
- Menurunkan paket internet atau TV kabel yang jarang digunakan.
- Menggabungkan beberapa keperluan belanja dalam satu perjalanan untuk menghemat transportasi.
Penghematan kecil ini, jika dikumpulkan selama berbulan-bulan, bisa menjadi dana tabungan atau dana darurat yang sangat berarti.
Cari Sumber Penghasilan Tambahan
Di era digital, peluang untuk menambah penghasilan semakin terbuka. Jika pengeluaran sudah diatur tetapi masih terasa berat, saatnya mempertimbangkan penghasilan tambahan.
Beberapa ide yang bisa kamu pertimbangkan:
- Freelance sesuai keahlian: desain, menulis, editing video, atau penerjemahan.
- Jualan online: produk fisik, makanan, atau produk digital.
- Membuat konten edukatif di media sosial yang bisa dimonetisasi dalam jangka panjang.
Penghasilan tambahan tidak harus langsung besar. Yang penting adalah membangun sumber pemasukan baru yang perlahan bisa mengurangi tekanan dari kenaikan harga.
Sisihkan Dana Darurat Secara Konsisten
Dana darurat adalah fondasi ketenangan finansial. Tanpa dana darurat, setiap kejadian tak terduga seperti sakit, kehilangan pekerjaan, atau kenaikan harga mendadak bisa langsung mengguncang keuanganmu.
Idealnya, dana darurat berada di kisaran 3–6 bulan total pengeluaran rutin. Jika saat ini belum punya, jangan berkecil hati. Mulailah dari nominal kecil tetapi konsisten setiap bulan.
Simpan dana ini di rekening terpisah yang mudah diakses, namun jangan digabung dengan rekening harian agar tidak mudah terpakai.
Anggap dana darurat sebagai “sabuk pengaman” yang melindungi kamu dari guncangan ekonomi yang tidak terduga.
Investasikan Dana Secara Bijak
Inflasi membuat nilai uang terus menurun jika hanya disimpan dalam bentuk tunai. Karena itu, investasi menjadi salah satu cara untuk menjaga dan menumbuhkan nilai uang dalam jangka panjang.
Untuk pemula, beberapa instrumen yang relatif lebih aman antara lain:
- Reksa dana pasar uang – cocok untuk tujuan jangka pendek hingga menengah.
- Deposito – memberikan bunga tetap dengan risiko rendah.
- Emas – sering digunakan sebagai lindung nilai terhadap inflasi.
Hindari tergiur investasi yang menjanjikan keuntungan besar dalam waktu singkat tanpa penjelasan yang jelas. Selalu lakukan riset, baca prospektus, dan pahami risiko sebelum menempatkan uangmu. Investasi yang bijak adalah investasi yang kamu mengerti.
Ringkasan dalam Bentuk Infografis
Untuk memudahkan, tujuh langkah di atas bisa diringkas sebagai berikut:
- Catat semua pengeluaran harian.
- Bedakan kebutuhan dan keinginan.
- Buat anggaran bulanan dengan porsi yang jelas.
- Kurangi pengeluaran rutin yang tidak efisien.
- Cari penghasilan tambahan sesuai keahlian.
- Bangun dana darurat secara bertahap.
- Mulai berinvestasi dengan instrumen yang kamu pahami.
Infografis yang menyertai artikel ini dapat digunakan sebagai panduan visual cepat untuk mengingat kembali langkah-langkah penting dalam mengatur keuangan pribadi di tengah kenaikan harga.
Kesimpulan: Keuangan Sehat adalah Hasil Kebiasaan, Bukan Kebetulan
Mengatur keuangan pribadi di tengah kenaikan harga memang menantang, tetapi bukan hal yang mustahil.
Kuncinya bukan pada satu langkah besar, melainkan pada kebiasaan kecil yang dilakukan secara konsisten: mencatat pengeluaran, menyusun anggaran, menahan keinginan sesaat, dan perlahan membangun tabungan serta investasi.
Setiap keputusan finansial yang kamu ambil hari ini sekecil apa pun adalah bagian dari cerita besar masa depanmu. Mulailah dari satu langkah yang paling mudah: mungkin mencatat pengeluaran, mungkin menutup satu langganan yang tidak terpakai, atau mungkin menyisihkan sedikit dana darurat.
Dengan strategi yang tepat dan disiplin yang terjaga, kamu bisa tetap berdiri kokoh meski harga-harga terus naik. Keuangan yang sehat bukan soal seberapa besar penghasilanmu, tetapi seberapa bijak kamu mengelolanya.